Quando falamos em Governança Corporativa, normalmente pensamos em conselhos, controles internos, auditoria, compliance, gestão de riscos e mecanismos para reduzir conflitos de agência.
Essa visão está profundamente consolidada tanto na literatura quanto na prática empresarial. Mas um artigo publicado na Revista Contabilidade & Finanças da USP (Exploring Corporate Governance: The Behavior of Characters from the Viewpoint of Academic Author’s Discourses) propõe uma reflexão provocadora: e se a forma como compreendemos a governança tiver sido construída por um único discurso dominante?
Os autores analisaram centenas de publicações acadêmicas brasileiras sobre governança corporativa e chegaram a uma conclusão interessante: grande parte da literatura parte do pressuposto de que os interesses dos gestores podem não estar integralmente alinhados aos interesses dos proprietários e, por isso, mecanismos de monitoramento e controle tornam-se necessários.
A partir dessa lógica, toda a arquitetura da governança passa a girar em torno de quatro conceitos centrais:
• separação entre propriedade e gestão;
• conflito de agência;
• proteção ao investidor;
• mecanismos de controle.
Naturalmente, esses elementos são fundamentais. Transparência, accountability, prestação de contas e alinhamento de interesses constituem pilares indispensáveis das boas práticas de governança.
Entretanto, o estudo nos convida a fazer uma pergunta diferente:
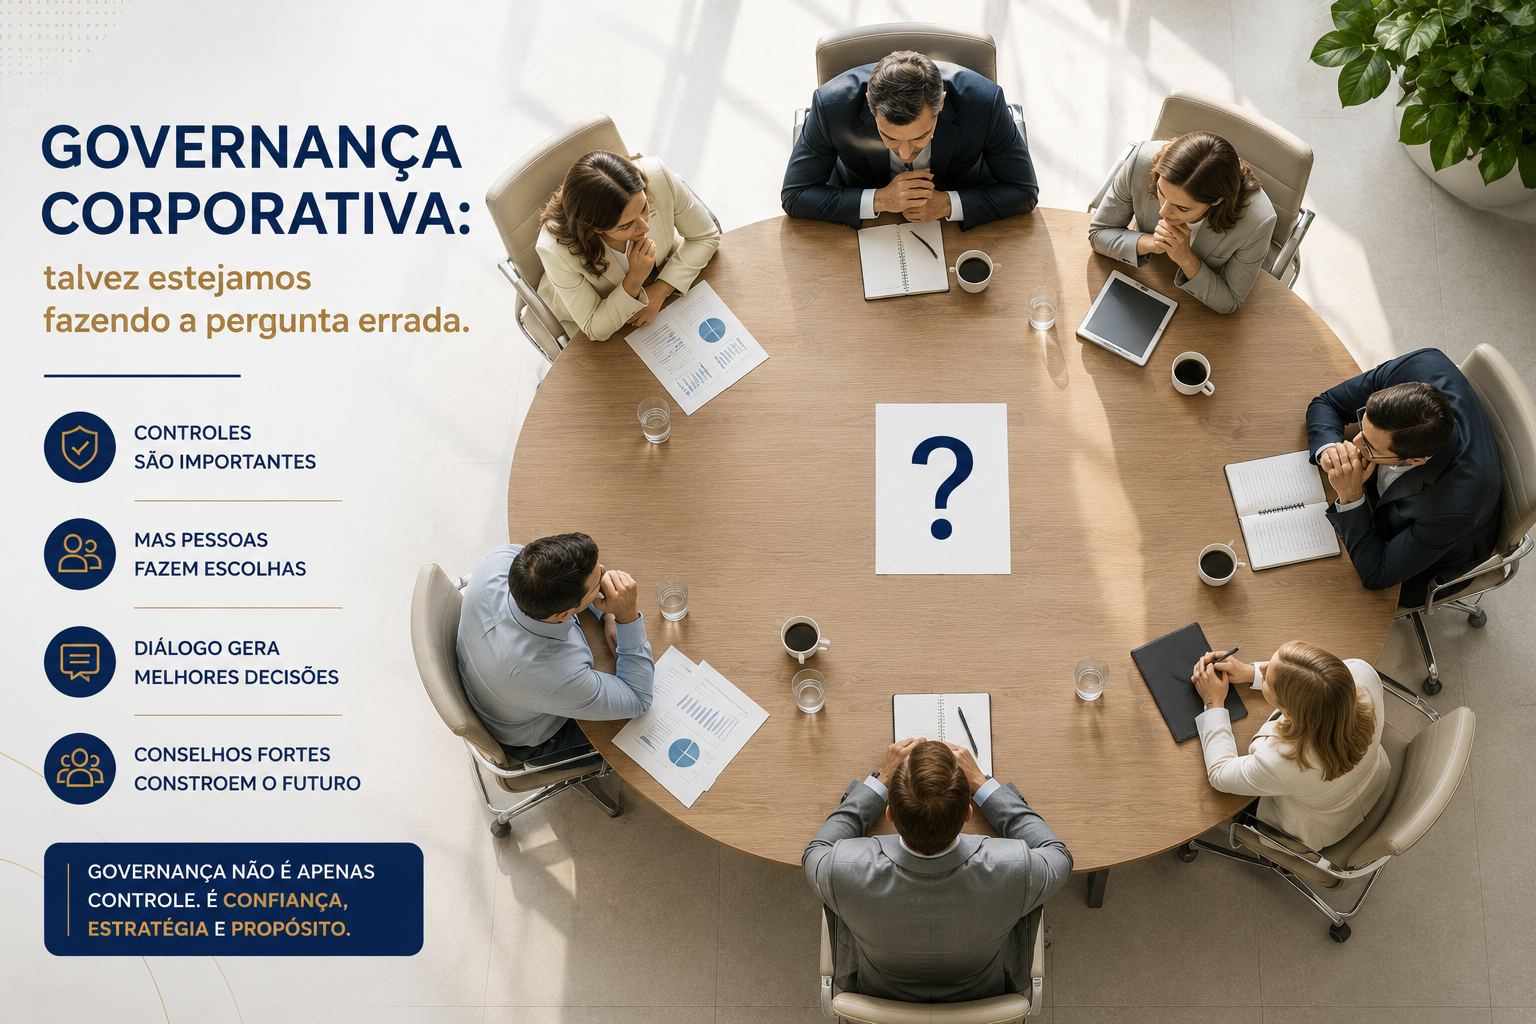
Será que governança existe apenas para controlar pessoas?
Segundo os autores, ao longo dos anos a literatura acabou associando a governança quase exclusivamente à proteção do capital investido. Em outras palavras, sua principal função passou a ser transmitir segurança aos investidores e reduzir riscos decorrentes de decisões tomadas em benefício de interesses individuais, e não necessariamente dos objetivos da organização.
Sob essa perspectiva, o gestor frequentemente aparece como alguém que precisa ser permanentemente acompanhado.
Mas a realidade organizacional é muito mais complexa.
Os próprios autores lembram que inúmeros escândalos corporativos ocorreram justamente em organizações que possuíam estruturas sofisticadas de governança, conselhos, auditorias independentes e controles robustos.
Isso nos leva a uma reflexão inevitável.
Se controles, isoladamente, fossem suficientes, por que continuam ocorrendo fraudes, conflitos, decisões equivocadas e destruição de valor?
Talvez porque governança não seja apenas um conjunto de normas.
Governança é cultura.
É qualidade das relações.
É equilíbrio entre autoridade e responsabilidade.
É confiança.
É capacidade de construir processos decisórios mais maduros.
Ao longo da minha trajetória como executiva, conselheira certificada pelo IBGC e pesquisadora em Governança Corporativa, tenho percebido que os conselhos que efetivamente geram valor não são aqueles que apenas acompanham indicadores ou fiscalizam a gestão. São aqueles que promovem debates qualificados, desafiam premissas, ampliam perspectivas e apoiam a administração na construção de decisões mais consistentes.
Essa percepção também foi evidenciada na pesquisa que desenvolvi sobre Conselhos Consultivos em pequenas e médias empresas. Um dos principais achados foi que a efetividade desses conselhos está muito mais relacionada à qualidade das discussões, à diversidade de experiências, à independência dos conselheiros e à confiança estabelecida entre seus membros do que simplesmente à existência de uma estrutura formal de governança.
Na prática, controles, auditoria, compliance e gestão de riscos continuam sendo indispensáveis. Eles fortalecem a transparência, reduzem vulnerabilidades e protegem a organização.
Mas nenhum desses instrumentos substitui uma cultura organizacional sólida.
Os maiores avanços em governança que observei ao longo da minha atuação ocorreram quando os conselhos deixaram de atuar exclusivamente como instâncias de fiscalização e passaram a exercer um papel verdadeiramente estratégico: apoiando processos sucessórios, contribuindo para o desenvolvimento das lideranças, discutindo riscos de longo prazo, fortalecendo a relação entre sócios e executivos e ampliando a qualidade das decisões.
Especialmente nas empresas familiares, esse papel torna-se ainda mais relevante.
Muitas vezes, os desafios não decorrem da ausência de controles, mas da falta de clareza sobre papéis, da concentração das decisões em poucas pessoas, da dificuldade de separar questões familiares das empresariais e da inexistência de espaços estruturados para discutir estratégia e futuro.
É justamente nesse contexto que os Conselhos Consultivos demonstram seu maior potencial.
Mais do que supervisionar, eles ajudam a construir consenso, reduzir vieses, provocar reflexões estratégicas e preparar a organização para sua continuidade.
Tenho observado que a governança não se mede pela quantidade de políticas implementadas ou pelo número de controles existentes.
Ela se revela na capacidade que uma organização desenvolve para tomar boas decisões de forma consistente, ética e sustentável, mesmo diante de cenários complexos.
Por isso, acredito que a evolução da Governança Corporativa passa pela ampliação de seu propósito.
Precisamos continuar fortalecendo controles, compliance e gestão de riscos, sem perder de vista que a efetividade da governança também depende de fatores que extrapolam as estruturas formais, como a cultura organizacional, a ética, a confiança, a preparação das lideranças, a qualidade do processo decisório, a sucessão e a diversidade de perspectivas.
No fim, governança não é apenas proteger patrimônio.
É construir organizações mais resilientes, capazes de aprender, adaptar-se e gerar valor de forma sustentável para todos os seus stakeholders.
Talvez essa seja a principal provocação deixada pelo estudo — e aquela que encontro diariamente na prática dos Conselhos Consultivos: a governança deixa de ser apenas um mecanismo de controle quando passa a ser compreendida como um instrumento de construção de confiança, fortalecimento institucional e geração sustentável de valor.
Porque, no final, talvez a pergunta mais importante não seja “como controlar melhor?”, mas sim “como construir organizações capazes de decidir melhor?”